Strategie Update Juni 2026
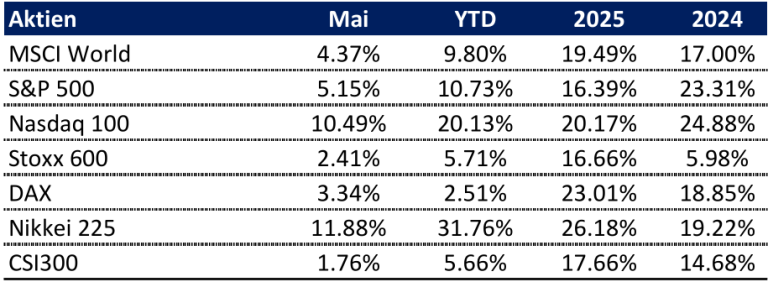
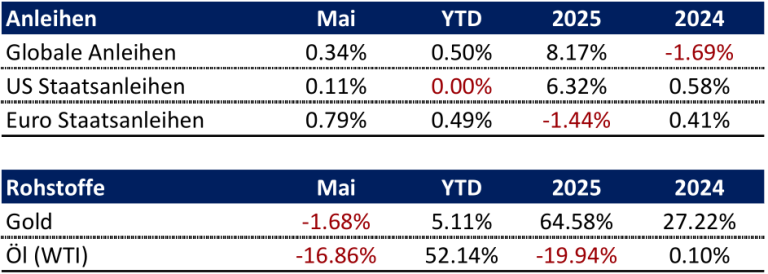
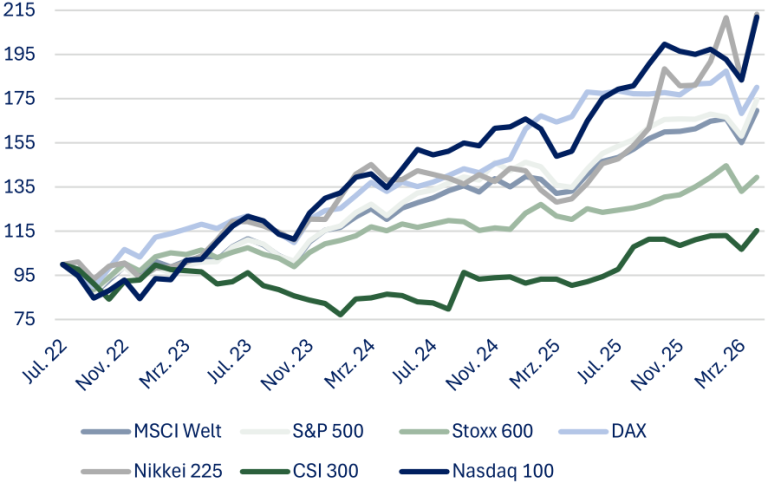
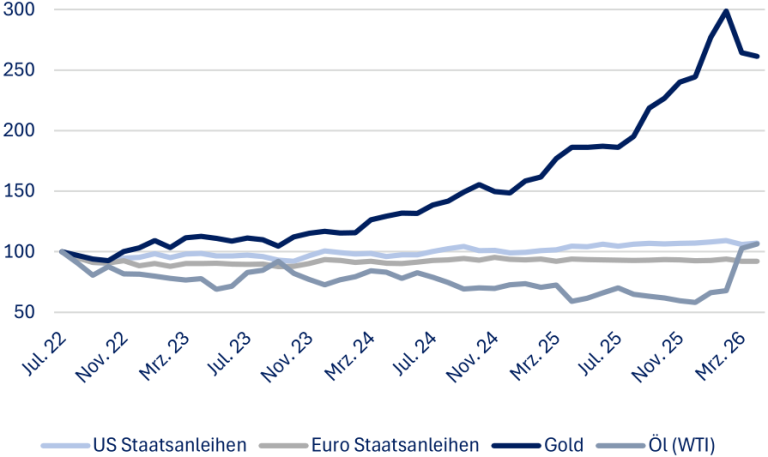


Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 06/2026
THEMA DES MONATS: FEMO statt FOMO
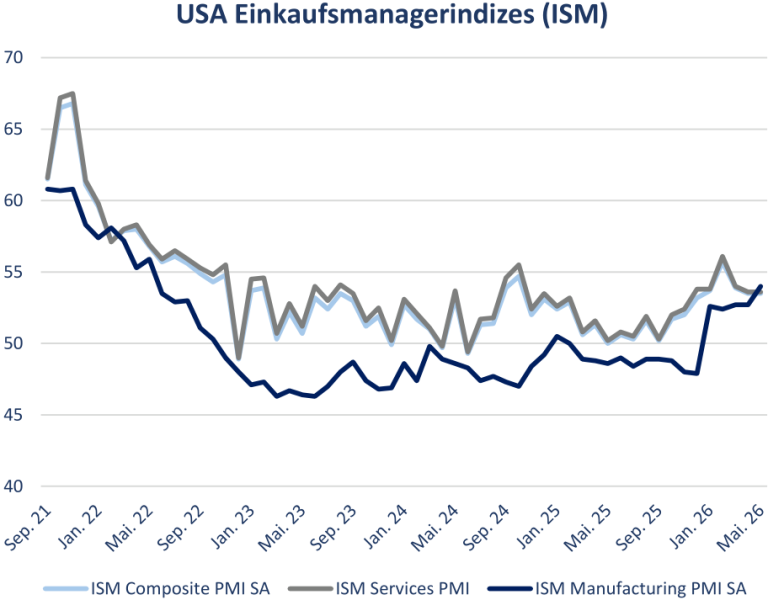
Der Mai war ein Wechselbad der Gefühle zwischen der Sorge über eine erneute Eskalation im Nahen Osten und der Hoffnung auf eine baldige Einigung zwischen den USA und dem IRAN. Gleichzeitig sank das Verbrauchervertrauen in den USA auf den tiefsten Stand seit Beginn der Zeitreihe in den 60er Jahren und die Produzentenpreise stiegen im April um 3,8% gegenüber dem Vorjahr. Einzelne FED-Teilnehmer begannen angesichts des Preisschubes bereits von Zinserhöhungen zu sprechen.
Aus unserer Sicht dürfte die Inflationsentwicklung keinen dauerhaften Charakter haben. Die Preiseffekte sind zwar in allen Aggregaten erkennbar (z.B. mit und ohne Energie), allerdings setzte die Dynamik bereits Ende letzten Jahres ein und ist im Kern auf die Zollpolitik der US-Administration zurückzuführen. Verstärkt wird sie durch den starken Anstieg der Energiepreise durch den Konflikt mit dem Iran. Das Lohnwachstum auf der anderen Seite ist seit 2022 rückläufig und die Inflations-erwartungen zeigen sich ebenfalls stabil.
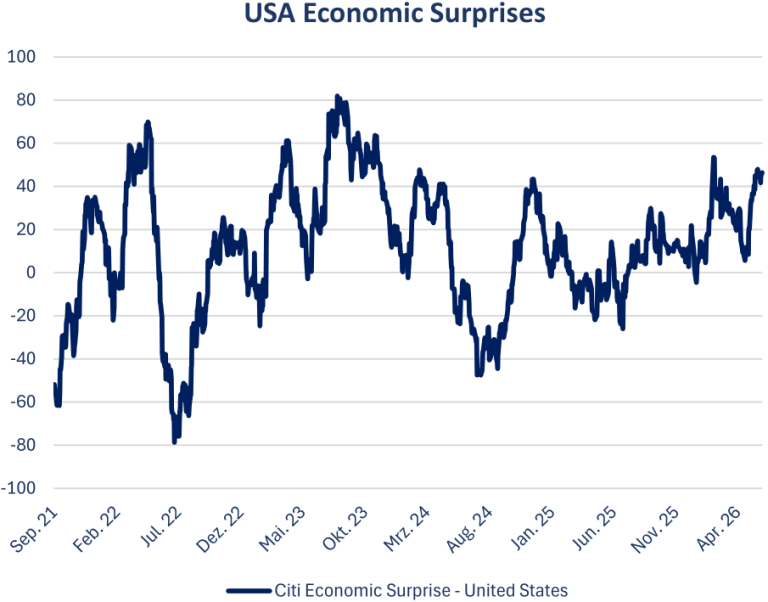
Die wahrnehmbare Diskrepanz zwischen der „Stimmung“ in Form des wahrgenommenen geopolitischen Risikos oder Verbrauchervertrauens und den harten Wirtschaftsdaten ist ein Effekt, der in Wirtschaftsmedien häufiger mit „Vibecession“ bezeichnet wird und könnte frei mit „Stimmungs-Rezession“ übersetzt werden. Die Kernursachen sind Ungleichheiten zwischen Einkommensschichten, stark wahrgenommene Preisschübe (z.B. Energie und Zinsen) und die Angst vor struktureller Veränderung am Arbeitsmarkt durch KI. Solche Effekte lassen sich derzeit sowohl in den USA als auch in Europa beobachten. Der Konsum blieb jedoch zuletzt dennoch stabil, da die oberen, zahlenmäßig kleineren Einkommensschichten weiter konsumieren und die Unternehmen massiv investieren.
Zur gleichen Zeit erhöhten laut des Datenanbieters Factset die Analysten Ihre Gewinnschätzungen für den S&P500 im zweiten Quartal um weitere 2,5%, was der stärkste Anstieg seit 2021 ist. Eine bemerkenswerte Entwicklung, da die Gewinnschätzungen in den ersten beiden Monaten der Quartale der letzten 5 Jahre im Schnitt um 1,6% gesunken sind. Dies ist besonders beeindruckend, wenn man berücksichtigt, dass rund 85% der S&P500 Unternehmen Ihre Gewinn- und 81% Ihre Umsatzschätzungen übertrafen. Insgesamt verzeichneten die Unternehmen einen Gewinnsprung gegenüber dem Vorjahr in Höhe von 28,6% – ein aussergewöhnliches Niveau, welches zuletzt im Zuge der Corona-Normalisierung in Q4 2021 erreicht wurde. Die Nettomarge erreichte mit beinahe 15% ebenfalls einen Rekord. Wie in den letzten Quartalen kamen die größten Beiträge aus dem Bereich Big- Tech, allem voran Alphabet, Amazon und Meta. Allerdings hat dieses Wachstum einen Preis. Das Kurs-Gewinn-Verhältnis stieg auf rund 27,9. Nach Berücksichtigung des erwarteten Gewinnwachstum von abermals 20-25% für das restliche Jahr liegt es mit ca. 22,5 genau auf dem 10-jährigen Mittelwert.
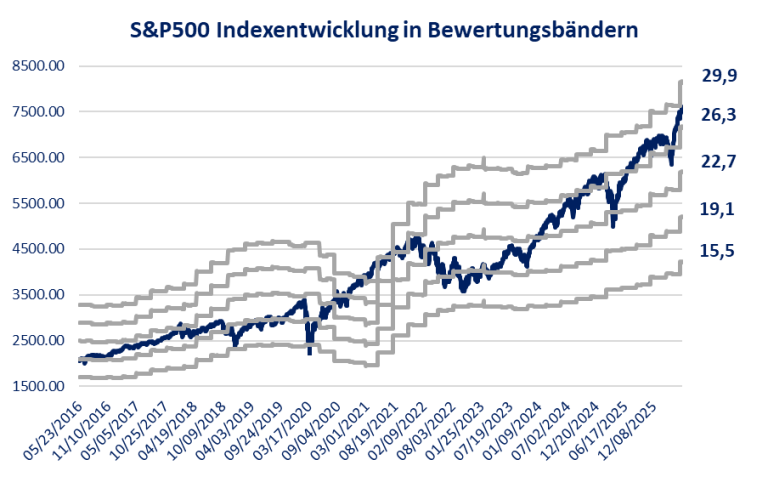
Quelle: Bloomberg LP, Eigene Berechnungen, Stand 06/2026
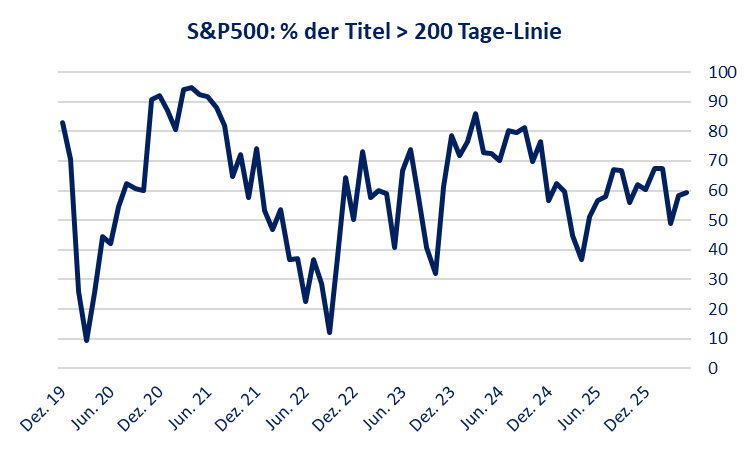
Quelle: Bloomberg LP, Eigene Berechnungen, Stand 06/2026
Nicht nur die Analysten sind optimistisch, sondern auch die Fondsmanager. Ein rekordverdächtiger Anteil der im monatlich erhobenen Fund Manager Survey der Bank of America bestätigten eine Übergewichtung der Aktien, sowie sehr niedrige Liquiditätsquoten.
Entscheidend für den weiteren Verlauf der Börsen wird daher sein, ob die Gewinnerwartungen erfüllt bzw. das „Fabulous earnings momentum“ (FEMO1) damit eine Zukunft haben wird. Solche gewinngetriebenen Entwicklungen sind klar abzugrenzen von sogenannten FOMO „Fear of missing out“ Bewegungen, wie sie beispielsweise in den 2000er Jahren zu erkennen waren.
Wir sind zuversichtlich, dass diese gewinngetriebene Entwicklung noch weiter anhält. Eine wesentliche Voraussetzung hierfür ist, dass von Seiten der Geopolitik keine weiteren bösen Überraschungen drohen.
1 (2026/05/30) Ed Yardeni: US Market Call: FEMO-Driven Stock Market Meltup
Strategiekommentar
Im Mai konnten die Portfolios der Vermögensverwaltung in allen Risikoklassen eine positive Wertentwicklung zeigen. Auf Ebene der Anlageklassen kam der größte Wertbeitrag erneut aus der Aktienseite. Auch die Anleihen konnten positiv beitragen. Unsere Positionierung im Gold hat sich auch im Mai etwas schwächer entwickelt. Auf der Aktienseite lieferten insbesondere Positionen im Technologiebereich vor allem KI Zulieferer (Samsung, Nvidia, Prysmian), sowie Cyber-Security (Crowdstrike, Datadog) einen spürbaren Performance-Beitrag. Auf der Anleiheseite kam der größte Wertbeitrag abermals aus den Wandelanleihen. Aber auch Positionierungen im Bereich länger laufender Staatsanleihen innerhalb des SARA Global Income, die in den letzten Wochen ausgebaut wurden, lieferte einen deutlich positiven Beitrags.
Im Mai haben wir die Position in Datadog mit Gewinn verkauft. Darüber hinaus haben wir die Position der länger laufenden EUR Staatsanleihen durch eine Position in italienischen Staatsanleihen nochmals ausgebaut und dadurch die durchschnittliche Restlaufzeit erhöht.
Makro auf einen Blick
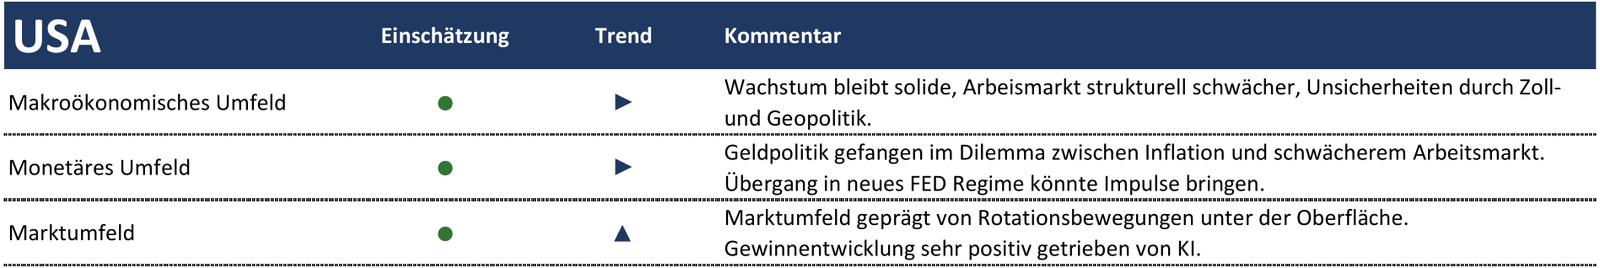
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 06/2026
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 06/2026
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 06/2026
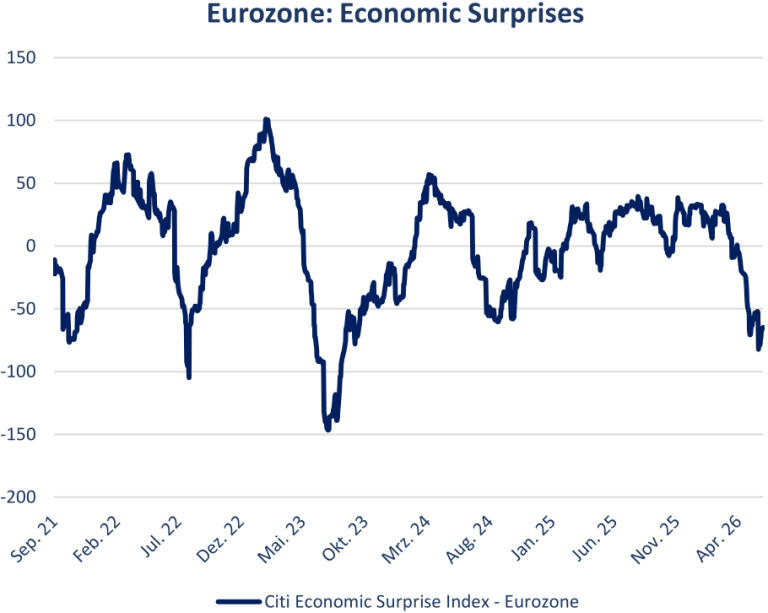
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 06/2026
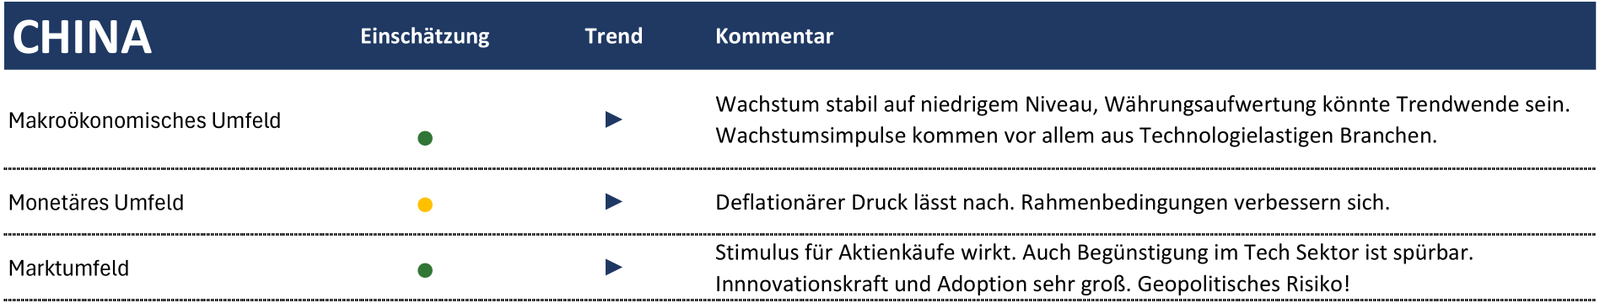
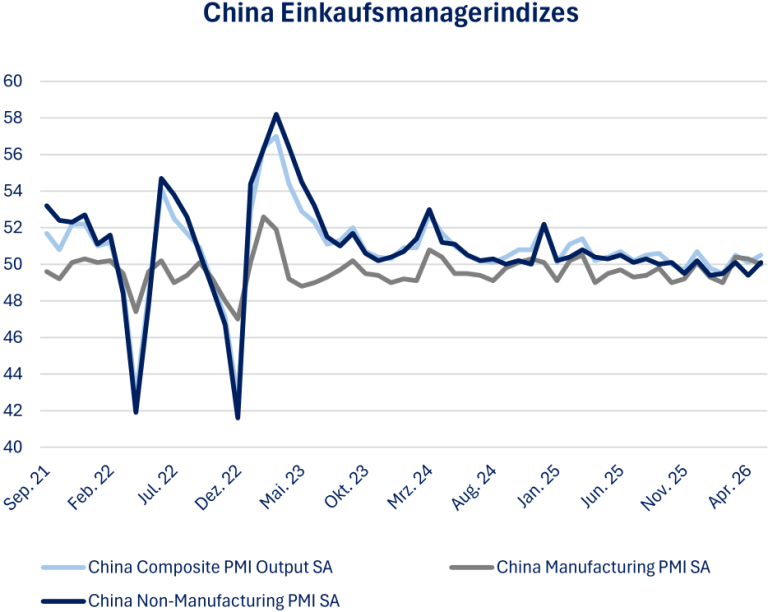
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 06/2026
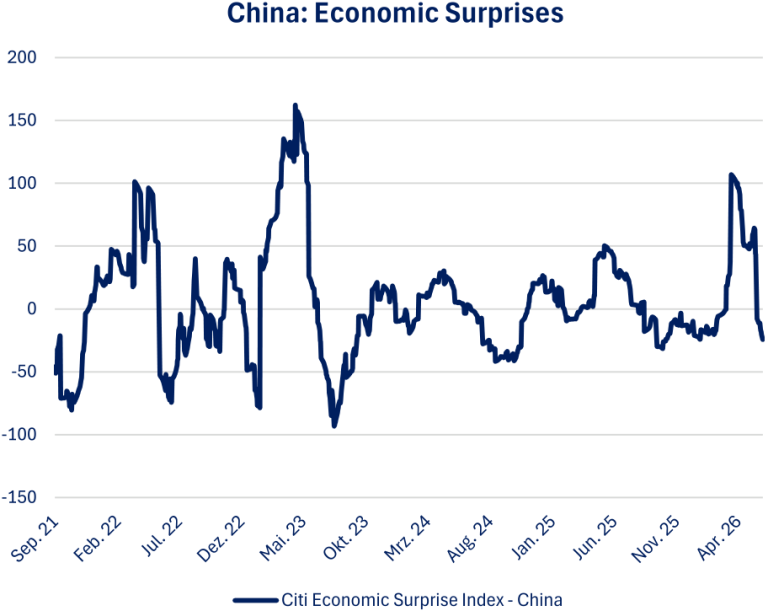
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 06/2026