Strategie Update September 2026
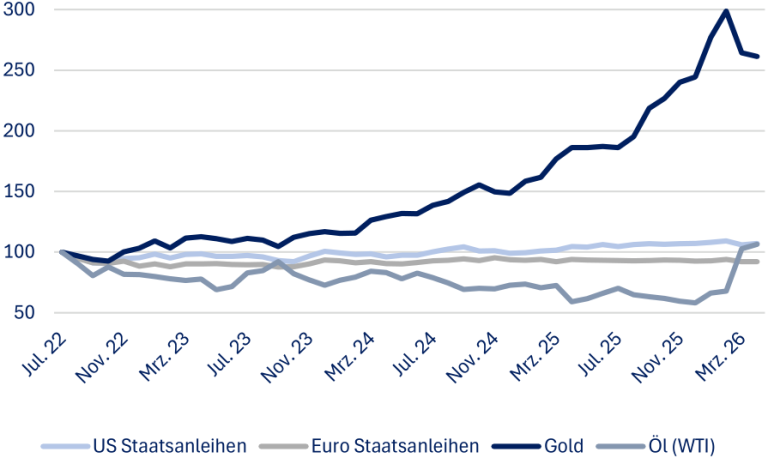
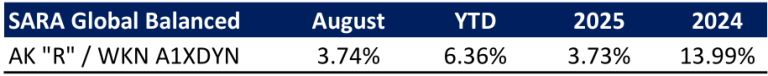

Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 09/2026
THEMA DES MONATS: Zwischen Nahost- und Zins-Sorgen
Der August war für die Kapitalmärkte ein Monat, in dem sich mehrere große Themenkomplexe überlagerten und die Kurse phasenweise deutlich schwanken ließen. Drei Stränge zogen sich durch den gesamten Monat: Erstens die immer wieder auflodernden Spannungen rund um den Iran und die für den Ölhandel entscheidende Straße von Hormus. Zweitens die amerikanische Notenbank, welche intern uneinig blieb, wie viel Spielraum für weitere Zinsschritte noch besteht. Drittens eine Unternehmensberichtssaison, in der gute Zahlen allein den Kursen kaum noch halfen, sondern fast durchgängig der Ausblick.
Nahost und Ölmarkt als Belastungs- und Entlastungsfaktor
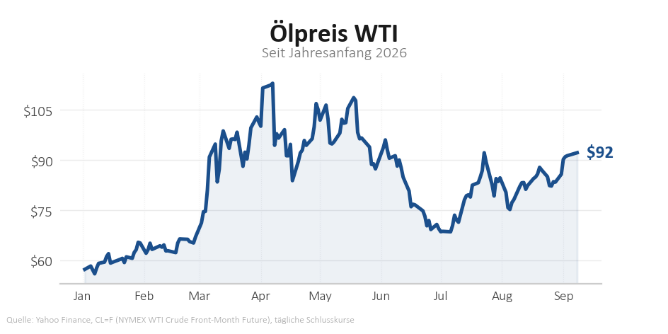
Kaum ein anderes Thema prägte den Monat so unmittelbar wie die Lage im Nahen Osten. Zunächst sorgte eine Entspannung für Erleichterung: Ein bereits geplanter amerikanischer Angriff auf den Iran wurde abgesagt, stattdessen wurden Gespräche über eine Wiederöffnung der Straße von Hormus in Aussicht gestellt, durch die ein erheblicher Teil des weltweiten Öltransports läuft. Der Ölpreis gab daraufhin spürbar nach und nahm den Märkten einen zentralen Unsicherheitsfaktor. Diese Beruhigung erwies sich jedoch als brüchig. Eine im Sommer geschlossene Vereinbarung zwischen den USA und dem Iran lief im weiteren Monatsverlauf ohne Anschlussregelung aus, der Schiffsverkehr durch die Meerenge kam zeitweise praktisch zum Erliegen, und der Ölpreis kletterte wieder deutlich nach oben. Zum Monatsende verschärfte die amerikanische Regierung den Kurs zusätzlich mit einer neuen Sanktionsoffensive, die nicht mehr nur den Iran selbst, sondern auch Drittstaaten mit Wirtschaftsbeziehungen zu Teheran treffen sollte. Dieses ständige Auf und Ab zwischen Entspannung und Eskalation erklärt einen Großteil der Nervosität, die an Aktien-, Anleihe- und Rohstoffmärkten über weite Strecken des Monats zu beobachten war. Der Ölpreis fungierte dabei fast wie ein Fieberthermometer für die geopolitische Großwetterlage.
Die Notenbanken zwischen schwachem Arbeitsmarkt und hartnäckiger Inflation
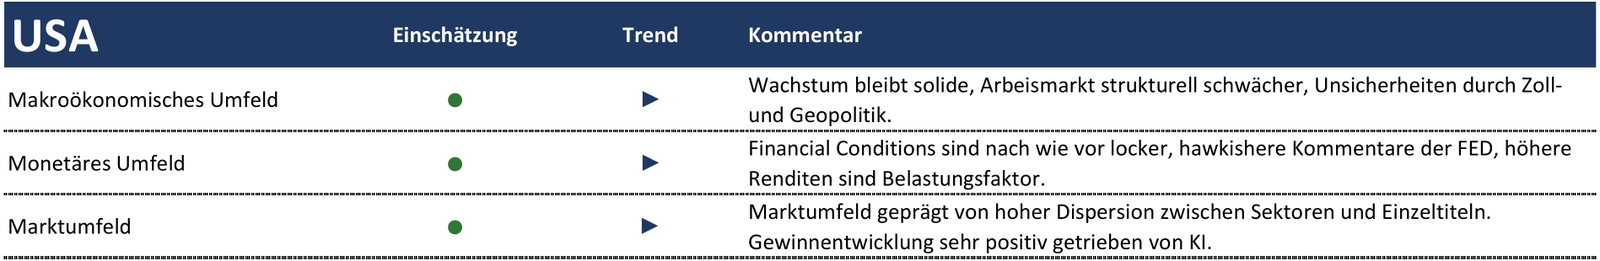
Der zweite große Themenkomplex betraf die Geldpolitik, insbesondere in den USA. Die Ausgangslage war widersprüchlich: Auf der einen Seite deutete ein überraschend schwacher amerikanischer Arbeitsmarktbericht auf eine nachlassende Konjunkturdynamik hin, was für sinkende Zinsen sprechen würde. Auf der anderen Seite fielen die Inflationsdaten im Monatsverlauf uneinheitlich aus: Zunächst überraschten milde Verbraucher- und Erzeugerpreise positiv, gegen Monatsende fielen die Daten aus einzelnen europäischen Ländern jedoch wieder höher als erwartet aus. Innerhalb der amerikanischen Notenbank blieb die Meinung entsprechend gespalten. Während einzelne Mitglieder die aktuelle Zinspolitik bereits als ausreichend restriktiv einstuften, warnten andere ausdrücklich vor einer noch zu hartnäckigen Inflation und schlossen weitere Zinserhöhungen nicht aus. Diese Unsicherheit gipfelte in der mit Spannung erwarteten Rede des Notenbankvorsitzenden beim traditionellen Treffen in Jackson Hole, die mit ihrem Fokus auf die Inflationsgefahr vergleichsweise streng ausfiel und die Markterwartungen in Richtung einer Zinserhöhung in der Septembersitzung bewegte.
Anleihemärkte: Renditen auf Mehrjahreshochs
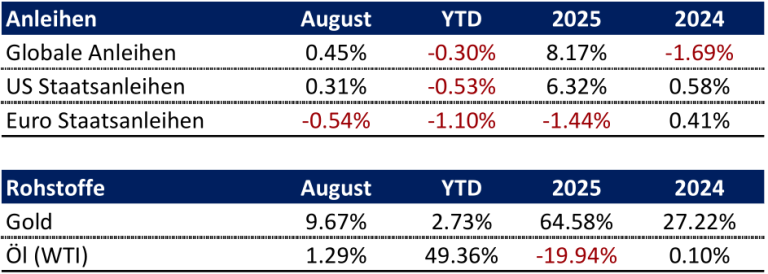
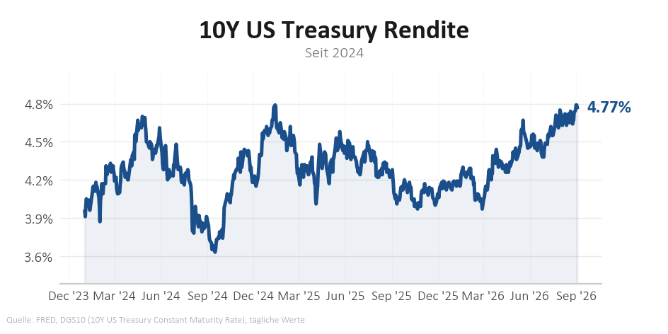
An den Rentenmärkten war der August von einer bemerkenswerten Bewegung geprägt. Die Rendite langlaufender amerikanischer Staatsanleihen stieg zwischenzeitlich auf den höchsten Stand seit fast zwei Jahrzehnten, begünstigt durch die geldpolitische Unsicherheit, hohe Neuemissionen am Anleihemarkt und einen Bericht, wonach die amerikanische Staatsverschuldung erstmals die Marke von vierzig Billionen Dollar überschritten hatte. Diese Entwicklung belastete zeitweise auch die Aktienmärkte, da höhere Zinsen die Bewertung insbesondere wachstumsstarker Technologiewerte unter Druck setzen. Etwas Entlastung brachte eine Ankündigung des amerikanischen Finanzministeriums, künftig deutlich mehr eigene Anleihen zurückzukaufen, was die Renditen kurzfristig wieder sinken ließ. Auch der Markt für Unternehmensanleihen zeigte sich im August außergewöhnlich lebhaft: Mehrere Schwergewichte, darunter der amerikanische Technologiekonzern Alphabet, begaben milliardenschwere neue Anleihen, die auf eine sehr hohe Nachfrage stießen – ein Zeichen dafür, dass Anlegerinnen und Anleger trotz aller Unsicherheit weiterhin bereit waren, Kapital in langfristige Anlagen zu stecken.
Berichtssaison: Gute Zahlen reichen nicht mehr
Der wohl auffälligste Wesenszug des Monats war jedoch die Art und Weise, wie die Märkte auf die laufende Berichtssaison reagierten. Ein sehr großer Teil der Unternehmen übertraf die Gewinnerwartungen, teils sehr deutlich. Honoriert wurde an der Börse aber fast ausschließlich die Kombination aus überzeugenden Zahlen und einem gleichzeitig angehobenen Ausblick. Wo dieser fehlte oder verhalten ausfiel, folgten oft empfindliche Kursverluste, auch wenn das abgelaufene Quartal für sich genommen stark gewesen war. Dieses Muster zog sich durch alle Branchen: Im Halbleiter- und Speichersegment führten überzeugende Umsätze bei gleichzeitig enttäuschender Prognose wiederholt zu deutlichen Kursabschlägen, während im amerikanischen Einzelhandel ein Handelsriese trotz angehobener Jahresprognose den schwächsten Handelstag seit Jahren verzeichnete, weil das Wachstum der Vergleichsumsätze das langsamste Tempo seit mehreren Jahren zeigte. Für Anlegerinnen und Anleger lässt sich daraus eine wichtige Lehre ziehen: In einem Marktumfeld mit bereits hohen Bewertungen wird nicht mehr die Vergangenheit, sondern fast ausschließlich die erwartete Zukunft bepreist.
Künstliche Intelligenz bleibt der wichtigste Wachstumstreiber
Innerhalb der Berichtssaison bildete der Bereich rund um künstliche Intelligenz und Rechenzentren eine bemerkenswerte Ausnahme. Chip- und Serverhersteller sowie Anbieter von Cloud-Infrastruktur meldeten durchweg außergewöhnliches Wachstum, teils mit Umsatzsteigerungen von deutlich mehr als hundert Prozent gegenüber dem Vorjahr, und wurden dafür überwiegend mit kräftigen Kursgewinnen belohnt. Auch der breitere Softwaresektor profitierte gegen Monatsende von der Erkenntnis, dass künstliche Intelligenz das klassische Geschäftsmodell vorerst eher ergänzt als verdrängt. Selbst außerhalb der reinen Technologiebranche zeigte sich der Einfluss dieses Themas: Ein amerikanischer Landmaschinenhersteller etwa führte sein überraschend starkes Wachstum im Bau- und Forstbereich ausdrücklich auf die anhaltend hohe Nachfrage nach Infrastruktur für Rechenzentren zurück – ein Beleg dafür, wie tief der Investitionszyklus rund um künstliche Intelligenz inzwischen in andere Wirtschaftsbereiche hineinwirkt.
Konsumsektor unter Druck, Europa uneinheitlich
Während der Technologiesektor überwiegend positiv überraschte, offenbarte die Berichtssaison im Konsumbereich eine spürbare Kaufzurückhaltung der privaten Haushalte, sichtbar etwa an schwächeren Vergleichsumsätzen und gesenkten Prognosen bei mehreren großen Handelsunternehmen. In Europa zeigte sich ein gemischtes Bild: Während einzelne Unternehmen aus dem Energie- und Industriesektor mit deutlich angehobenen Prognosen überzeugten, kämpften andere mit rückläufigen Auftragseingängen in einzelnen Geschäftsbereichen. Auch im Gesundheitssektor setzten einzelne Unternehmen mit vielversprechenden Studienergebnissen deutliche positive Akzente.
Fazit
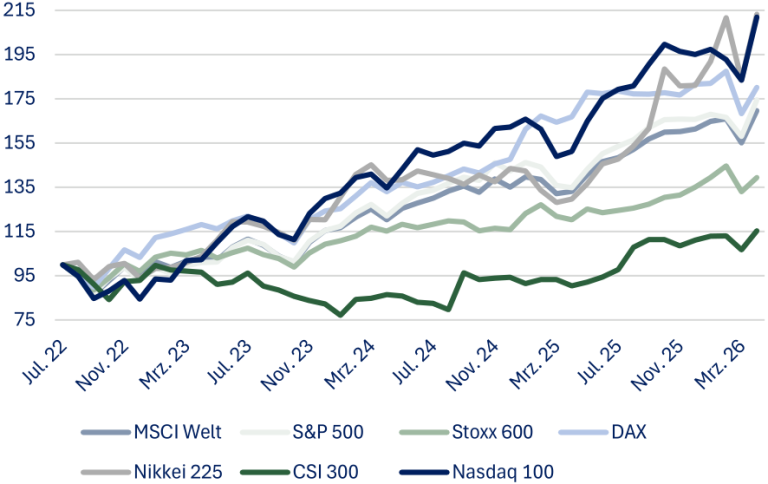
Unter dem Strich war der August ein Monat, in dem geopolitische Risiken, eine unsichere Zinsentwicklung und eine anspruchsvolle Berichtssaison eng miteinander verwoben waren. Wer die einzelnen Kursbewegungen isoliert betrachtet, wird schnell den Eindruck von Beliebigkeit gewinnen. Erst im größeren Zusammenhang wird deutlich, dass sich die Märkte im August vor allem an einer Frage abarbeiteten: Wie tragfähig ist das aktuelle, teils hoch bewertete Wachstum tatsächlich, wenn sowohl die geldpolitischen als auch die geopolitischen Rahmenbedingungen unsicher bleiben? Für Anlegerinnen und Anleger bedeutet dies vor allem, den Blick nicht zu sehr auf einzelne Tagesbewegungen zu richten, sondern die zugrunde liegenden Themenkomplexe – Zinsen, Geopolitik und die Tragfähigkeit des Wachstums rund um künstliche Intelligenz – im Auge zu behalten.
Strategiekommentar September
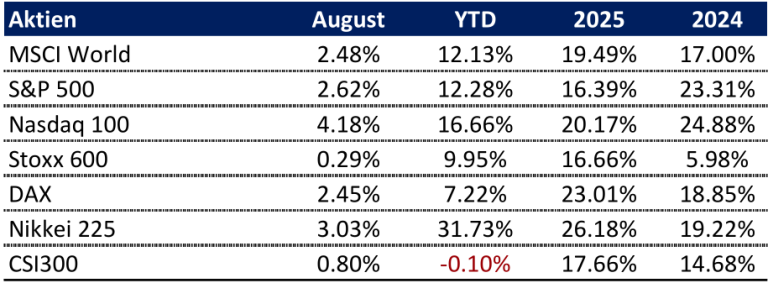
Der August war trotz der vielen beschriebenen Themen ein positiver Monat für die globalen Aktienmärkte und globalen Anleihemärkte. Unsere Vermögensverwaltungsstrategien konnten über alle Risikoprofile hinweg eine positive Wertentwicklung erzielen. Der größte Beitrag kam aus der Aktienseite, welche ungewichtet eine Wertentwicklung von über 7,5% verzeichnete, und damit nahezu alle großen Aktienindizes hinter sich ließ. Ebenfalls positiv trugen unsere Positionen im Anleihebereich bei, welche ungewichtet bei rund 3,5% lagen. Die positive Entwicklung des Goldpreises trug ebenfalls zur positiven Wertenwicklung bei.
Im September gab es einige Umstellung auf der Aktienseite. So haben wir unsere Rest-Positionierung im Bereich Luxusgüter sowie einem Finanzdienstleister aus dem Rückversicherungsbereich getrennt. Im Gegenzug haben wir die Aktie einer US-Großbank neu ins Portfolio aufgenommen sowie zwei bereits bestehende Positionen im Bereich Rohstoffe (Lithium, Seltene Erden) aufgestockt.
Makro auf einen Blick
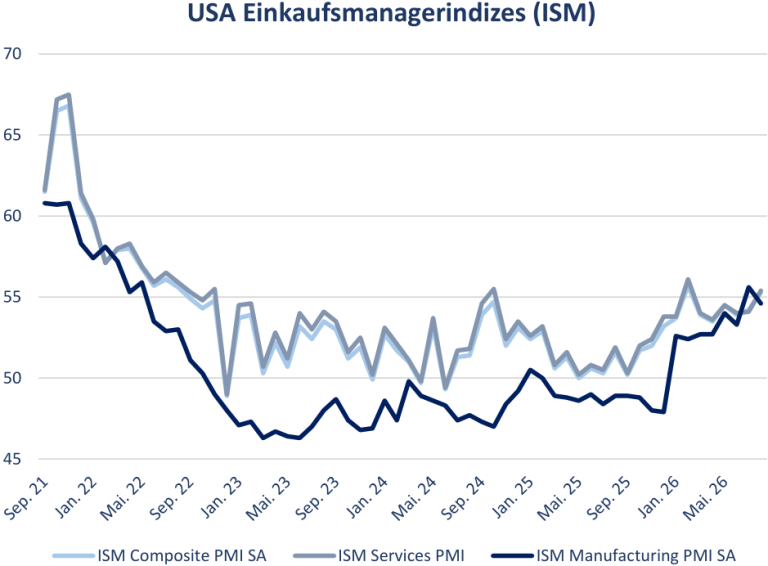
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 09/2026
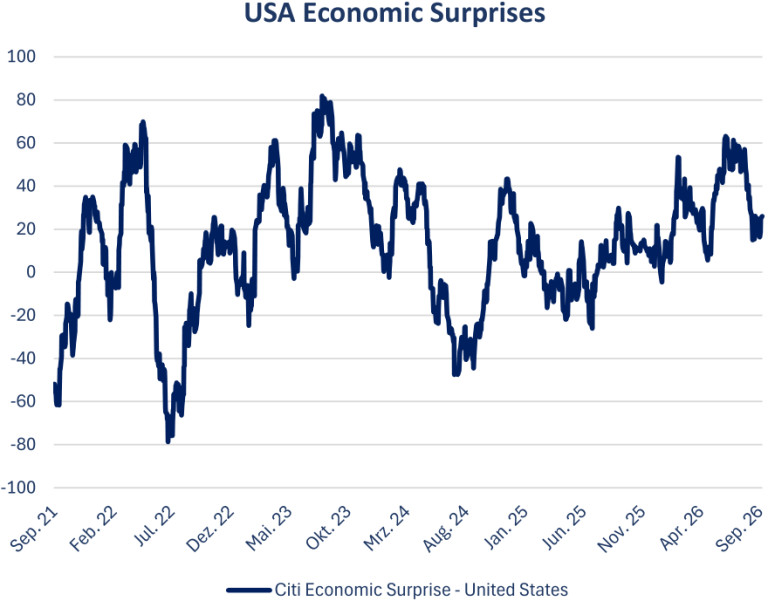
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 09/2026
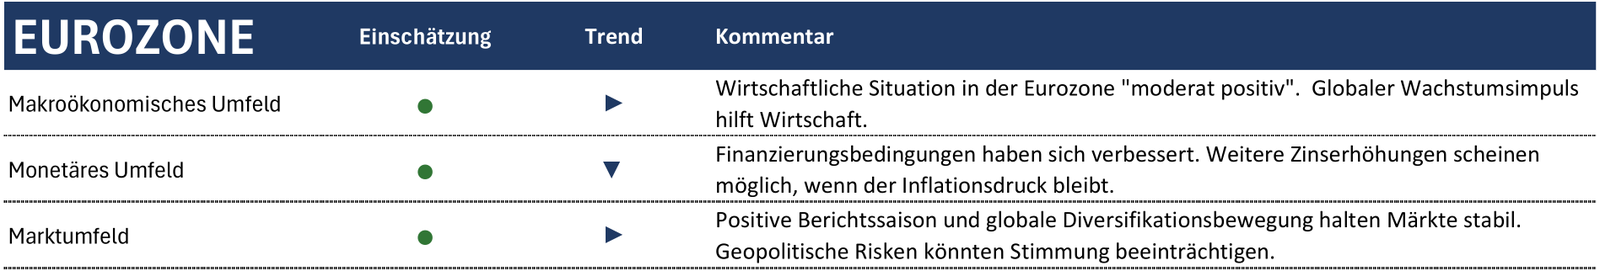
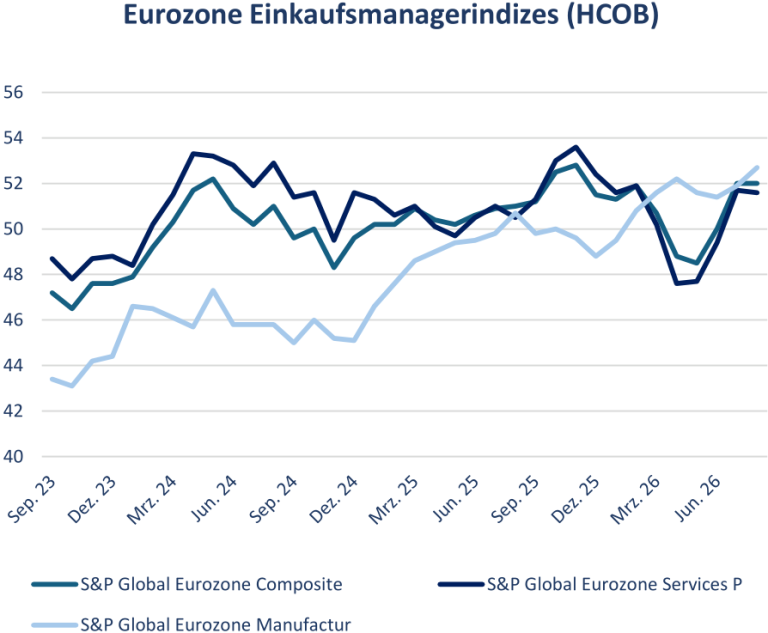
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 09/2026
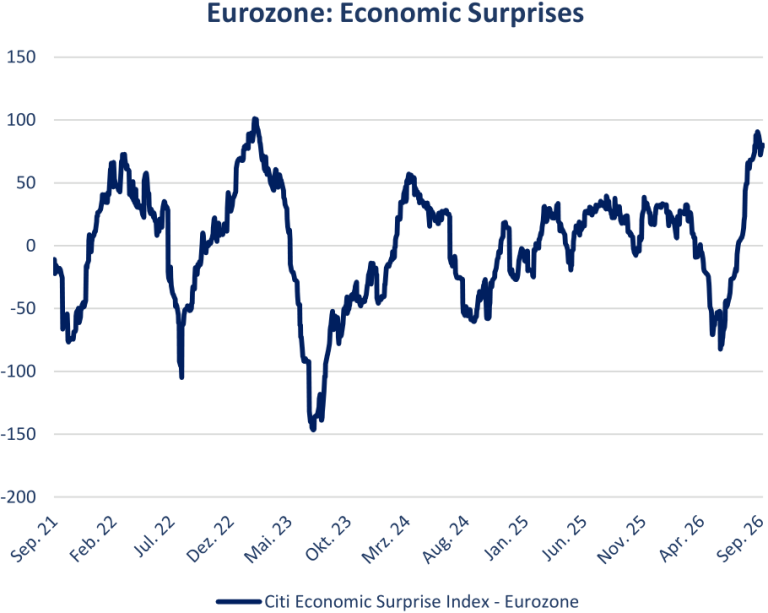
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 09/2026
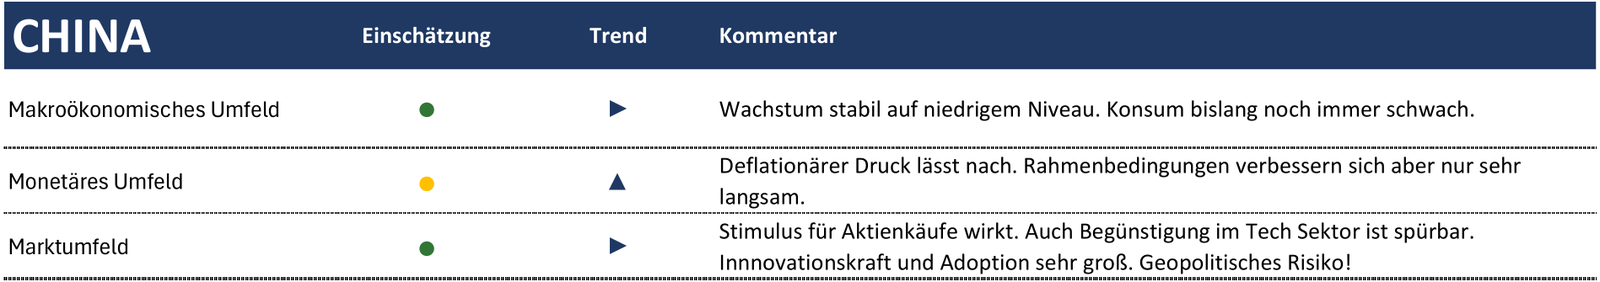
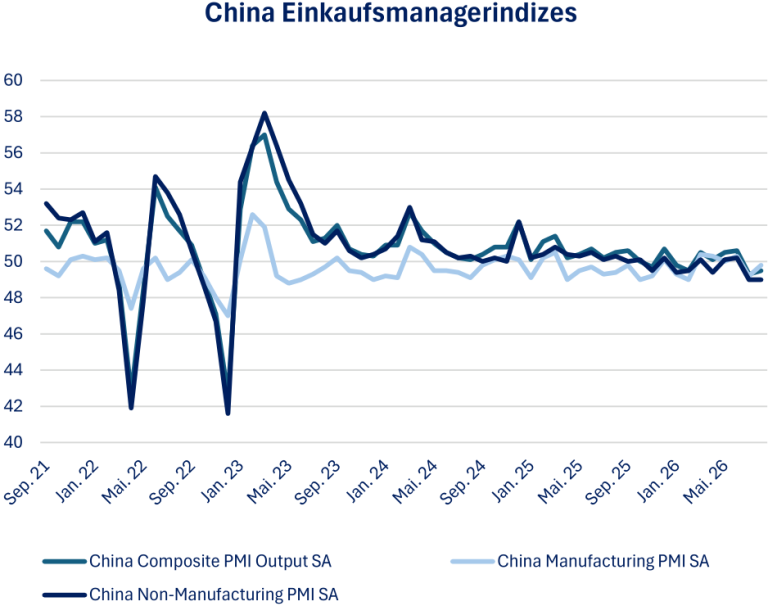
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 09/2026
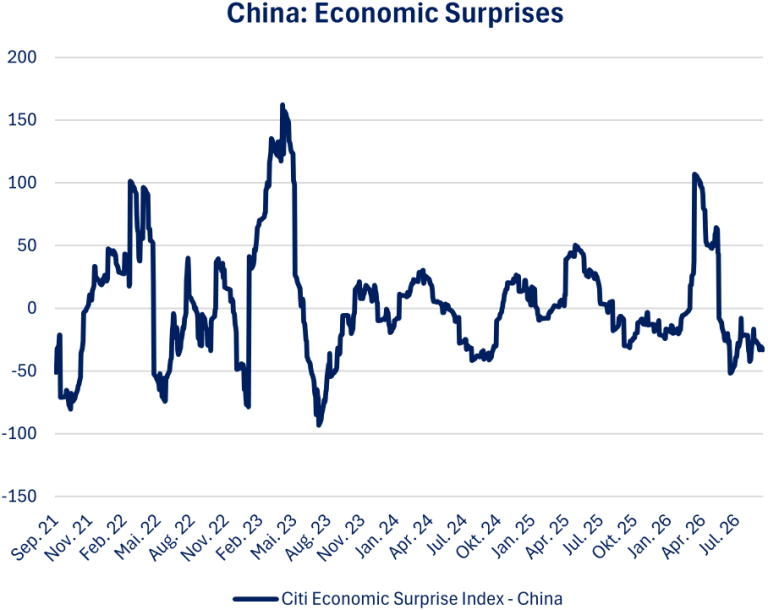
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 09/2026