Strategie Update Juli 2026
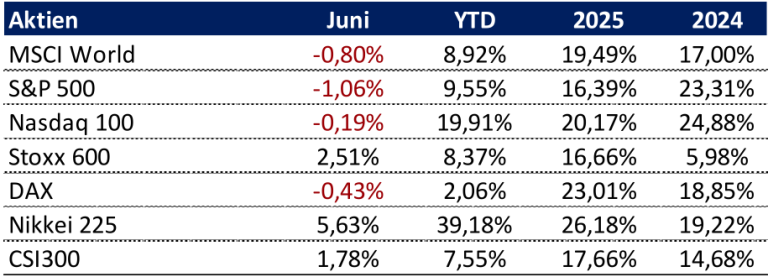
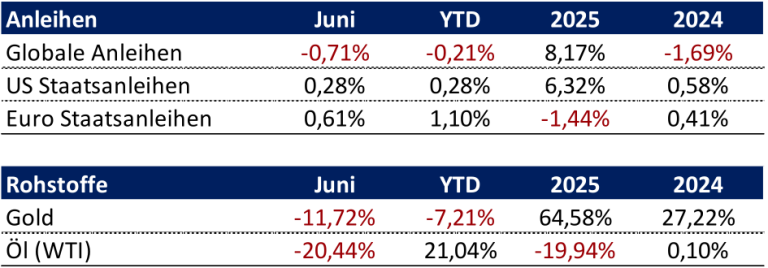
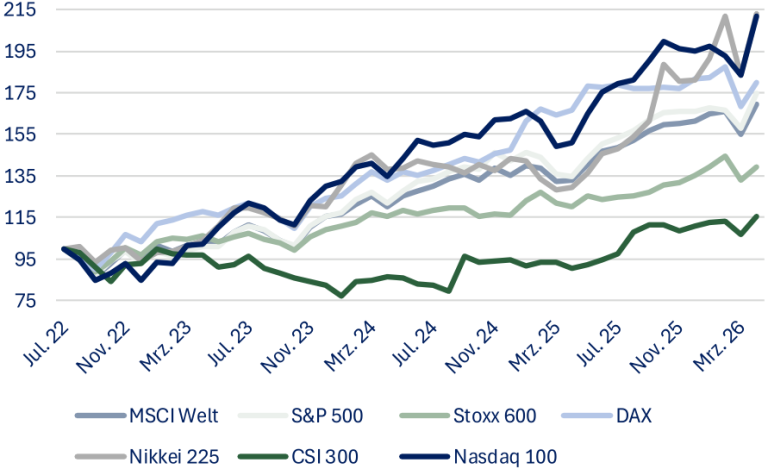
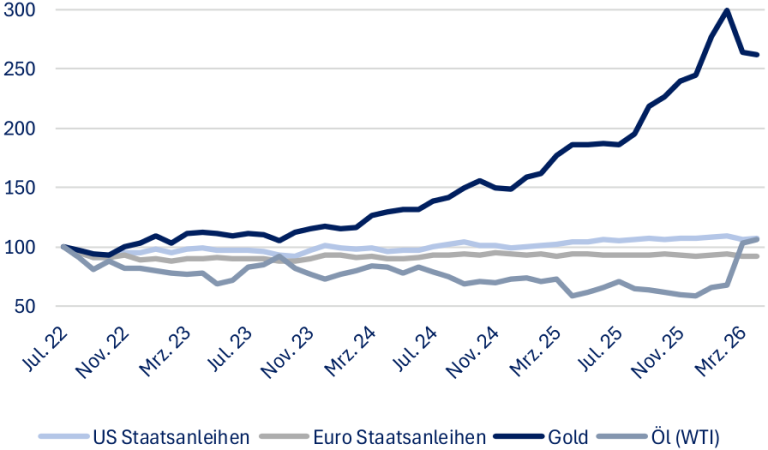


Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 07/2026
THEMA DES MONATS 1: Der Griff nach den Sternen
„Unsere Mission ist es, Systeme und Technologien zu bauen, die notwendig sind, um das Leben mulitplanetar zu machen, die wahre Natur des Universums zu verstehen und das Licht des Bewusstsein zu den Sternen zu tragen.“
Elon Musk, Gründer & CEO von SpaceX
Am 12. Juni betrat SpaceX unter dem Ticker SPCX die Nasdaq — und schreibt damit Börsengeschichte. Mit einem angestrebten Emissionsvolumen von 75 Milliarden US-Dollar übertraf das IPO den bisherigen Rekordhalter Saudi Aramco fast um das Dreifache. Die Story dahinter ist real: SpaceX dominiert den kommerziellen Raumfahrtmarkt, Starlink versorgt 10,3 Millionen Kunden in 155 Ländern und erzielte 2025 einen Umsatz von 11,4 Milliarden Dollar — ein Wachstum von rund 50 % gegenüber dem Vorjahr. Für viele Investoren klingt das nach der Chance des Jahrzehnts. Wir sind vorsichtiger, denn ein faszinierendes Unternehmen und ein attraktives Investment sind zwei verschiedene Dinge.
Die Emissionsbewertung liegt bei rund 1,8 Billionen Dollar und einem EV/Sales von 95 — einem Niveau, das selbst Nvidia auf dem Höhepunkt des KI-Hypes nicht erreicht hat. Um diese Bewertung zu rechtfertigen, müsste SpaceX auf Jahre mit Wachstumsraten wachsen, die kein Unternehmen dieser Größenordnung je erreicht hat. Noch im Februar, im Zuge der xAI-Fusion, wurde SpaceX mit 1,25 Billionen Dollar bewertet — drei Monate später hat der Markt 1,8 Billionen akzeptiert. Was sich in dieser Zeit fundamental verändert hat, bleibt die Frage. Die Fusion selbst war aus Bewertungssicht ebenfalls bemerkenswert: xAI wurde intern mit $250 Mrd. bewertet — ein unabhängiges Gutachten hatte kurz zuvor $80 Mrd. ergeben. Das Ergebnis: SpaceX-Aktionäre finanzieren nun ein KI-Unternehmen, das $1 Mrd. pro Monat verbrennt: allein in Q1 flossen $7,72 Mrd. CapEx in KI-Infrastruktur. Die Parallele zur Tesla/SolarCity-Transaktion von 2016, bei der Musk ebenfalls ein eigenes Unternehmen in ein börsennotiertes einbrachte und eine milliardenschwere Aktionärsklage folgte, drängt sich auf. Dazu kommt, dass SpaceX durch die Fusion kein „Pure Play“ auf die Raumfahrtindustrie mehr ist, sondern auch eine KI-Wette — damit wäre eigentlich ein Konglomerats-Abschlag fällig.
Neben der Bewertung gibt es noch weitere Punkte, die uns skeptisch machen. So wurden die Indexaufnahmeregeln von Nasdaq und Russell eigens angepasst, um SpaceX schneller aufnehmen zu können und damit Kapital von Indexfonds und ETFs in die Aktie zu bringen. Hinzu kommt, dass bis zu 30 % der Aktien direkt an Privatanleger verteilt wurden — bei einem IPO dieser Größenordnung ist das sehr ungewöhnlich. Nicht zu vergessen sind außerdem Governance-Fragen, die uns als Investoren mit ESG-Fokus wichtig sind. Elon Musk führt mittlerweile 5 Unternehmen, SpaceX selbst — dazu kommen Tesla, X, xAI (jetzt in SpaceX integriert), Neuralink und The Boring Company, wobei xAI durch die Fusion nun Teil von SpaceX ist, und hält Post-IPO 85 % der Stimmrechte an SpaceX durch eine Dual-Class-Struktur — öffentliche Aktionäre kaufen damit wirtschaftliche Beteiligung, aber keine Mitsprache.
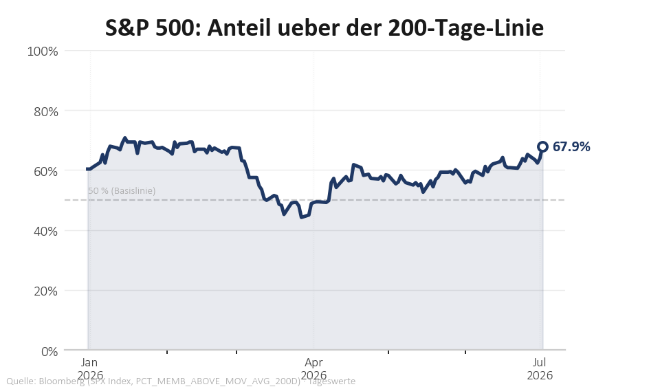
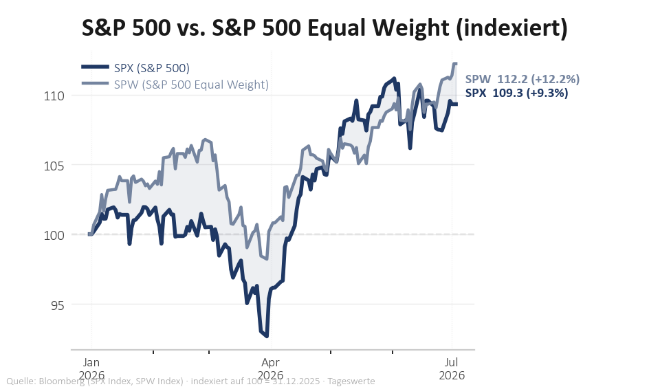
Bedeutet das alles, dass ein starker Abverkauf nach dem IPO droht und dieser als „Dotcom-Moment“ für den Raumfahrtsektor fungiert? Hier sind wir nicht ganz so skeptisch, denn die Wachstumsstory ist real und elektrisiert die Anleger. SpaceX ist ein faszinierendes Unternehmen mit echtem strategischem Wert. Werden allerdings die hohen Zukunftsversprechen in den folgenden Quartalen nicht mit harten Fakten unterlegt, dürfte die Bewertung unter erheblichen Druck geraten.
Die Kursrally der Halbleiteraktien ging unterdessen mit hohen Schwankungen weiter und verhalf insbesondere dem MSCI-Schwellenländer-Index, in dem der Anteil der Informationstechnologie über 40 % beträgt, zu einem weiteren Anstieg. Gold verlor weiter an Boden, kann seine überragende Position im langfristigen Vergleich zu Aktien aber behaupten. Insgesamt rechnen wir mit einer Verbreiterung des Aufschwungs. Es ist auffällig, dass die „Magnificient 7“ sich im Hinblick auf Ihre Kursentwicklung von den restlichen Unternehmen im S&P500 entkoppelt haben.
THEMA DES MONATS 2: Hartnäckige Inflation = Zinserhöhung?
Die hartnäckige Core PCE Inflation ist zu wesentlichen Teilen das Ergebnis der Zollpolitik der USA seit Anfang 2025 sowie der stark gestiegenen Nachfrage nach Halbleitern bei begrenztem Angebot durch den KI-Boom. Hierbei spielen auch verschiedene Messfehler eine Rolle. So haben beispielsweise Speicherchips, deren Preise allein zwischen November 25 und März 26 um ca. 70% gestiegen sind, ein überproportional hohes Gewicht, was laut einer Studie der Federal Reserve bereits 25% des Anstiegs der Core PCE Inflation im gleichen Zeitraum erklärt. Darüber hinaus werden verändertes Nutzerverhalten und Effizienzsteigerungen im Softwarebereich, vor allem bei den KI-Agenten, nicht berücksichtigt. Aus einer strukturellen Perspektive bleibt die Chip-Nachfrage auch in den nächsten Monaten ein relevanter Treiber, der die Core PCE Inflation auf erhöhtem Niveau halten wird. Für die Zentralbankpolitik sollte dies jedoch nicht zwangsläufig heißen, dass die Zinsen erhöht werden müssen.
In seinem jüngsten Statement vor den Teilnehmern einer Paneldiskussion beim EZB-Forum in Sintra/Portugal machte der neue Fed Chair Kevin Warsh unmissverständlich klar, dass es keine Forward Guidance in der bisherigen Form mehr geben wird. Er untermauerte ebenfalls seine Aussage aus seiner ersten Fed-Pressekonferenz Mitte Juni, dass die Inflation in den Zielbereich von 2% zurückgeführt werden müsse. Dies klingt ziemlich hawkish und hat an den Märkten dazu geführt, dass seit Mitte Juni mehrere Zinserhöhungen bis 2027 eingepreist wurden. Wir gehen davon aus, dass dies eine Übertreibung ist. Denn gleichzeitig ist zu beobachten, dass sich die Inflationserwartungen nach einem starken Angebotsschock, ausgelöst durch den Iran-Konflikt, wieder normalisieren. Wenn man auf die Breakeven Rates als Indikator für den an den Anleihemärkten eingepreisten Inflationspfad schaut, ist diese Entwicklung deutlich zu erkennen. Das von Kevin Warsh favorisierte Inflationsmaß „Trimmed Mean PCE“, welches eine Inflationszeitreihe ist, welche um extreme Einflüsse aus dem Energie- und Speicherchipbereich bereinigt wird, ist bereits in der Nähe des Zielbandes. Auch der Arbeitsmarkt zeigt am aktuellen Rand keine Überhitzungstendenzen.
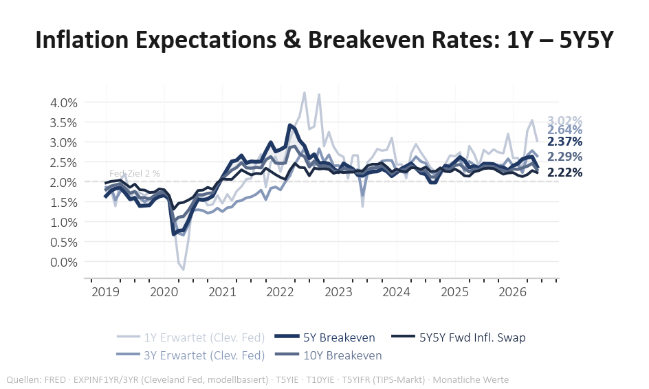
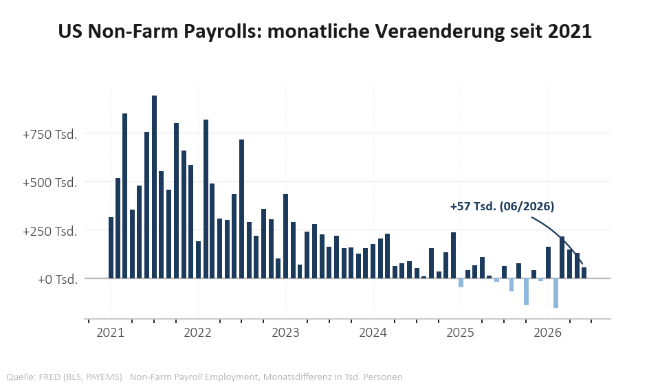
Wenngleich ein bis zwei Zinsschritte bis zum Jahresende aus unserer Sicht nicht völlig auszuschließen sind, gehen wir eher davon aus, dass die Fed an der Pause festhält. Die extremen Zinserhöhungserwartungen für den Zeitraum bis 2027 dürften sich in jedem Fall wieder normalisieren.
In Europa sind seitens der Inflationsentwicklung ähnliche Effekte zu beobachten. Die breiteren Aggregate geben aufgrund fallender Energiepreise nach und in den engeren Aggregaten bleibt die Inflation erhöht. Zusätzlich belasten könnten Zoll- und Handelsbeschränkungen, welche zuletzt durch die Europäische Kommission erlassen wurden. Wir gehen davon aus, dass die heterogene und schwache Wirtschaftsentwicklung die EZB von weiteren Zinserhöhungen abhalten wird.
Strategiekommentar
Im Juni entwickelten sich die Portfolios der Vermögensverwaltung über alle Risikoklassen schwächer. Grund hierfür war die insgesamt schwächere Aktienmarktentwicklung im Juni, ein Abverkauf von Gold und steigende Renditen (=fallende Kurse) auf der Anleiheseite. Positiv entwickelten sich Aktien im Bereich Healthcare und im Umfeld des Datacenter Ausbaus während Halbleiter sowie Softwaretitel leicht rückläufig notierten. Der Goldpreis gab im Zuge der Angst vor drohenden Zinserhöhungen rund 10% nach.
Im Juni haben wir einen europäischen zyklischen Konsumwert sowie unsere eine Position im Bereich Private Equity in den USA verkauft. Im Gegenzug haben wir eine US-Bank sowie einen chinesischen Hersteller von Energiespeichersystemen investiert.
Makro auf einen Blick
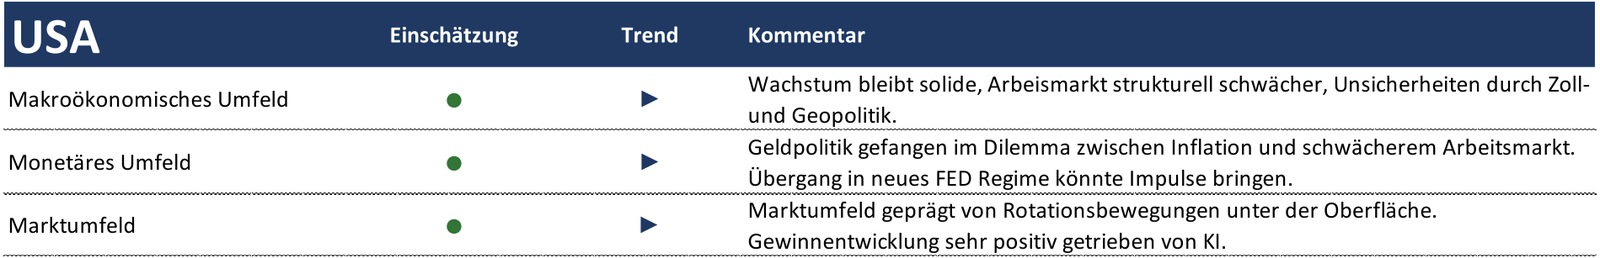
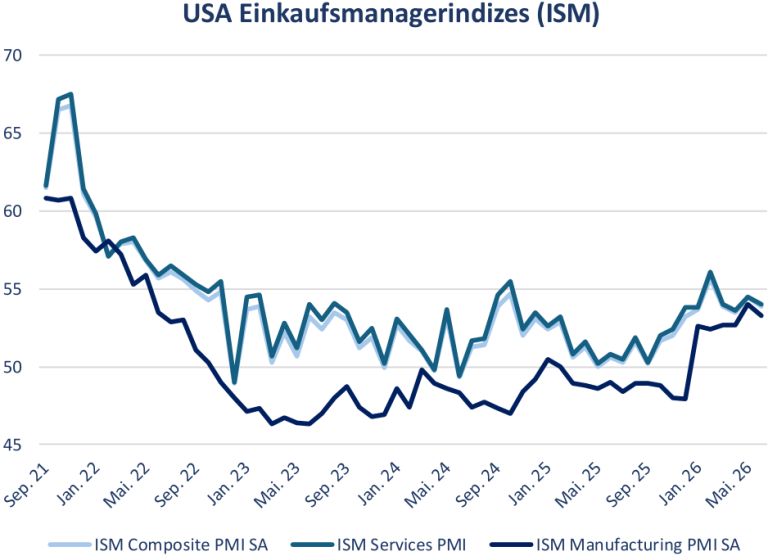
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 07/2026
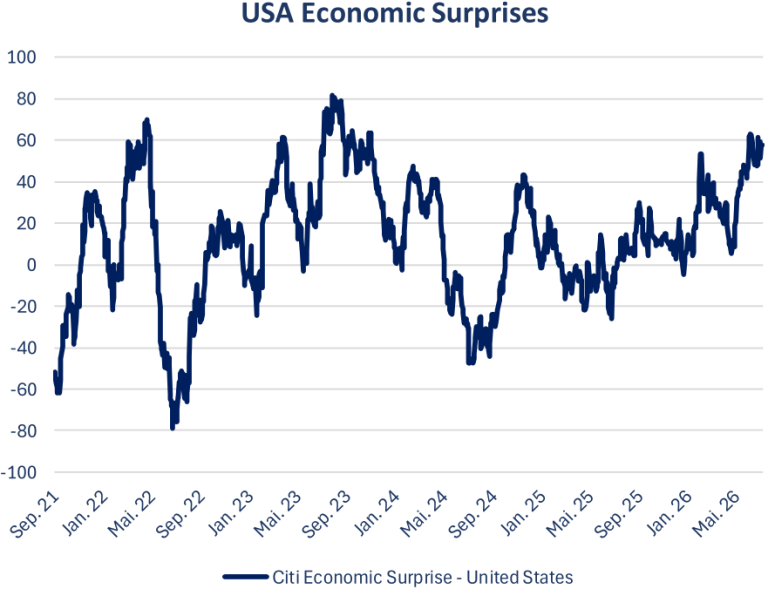
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 07/2026
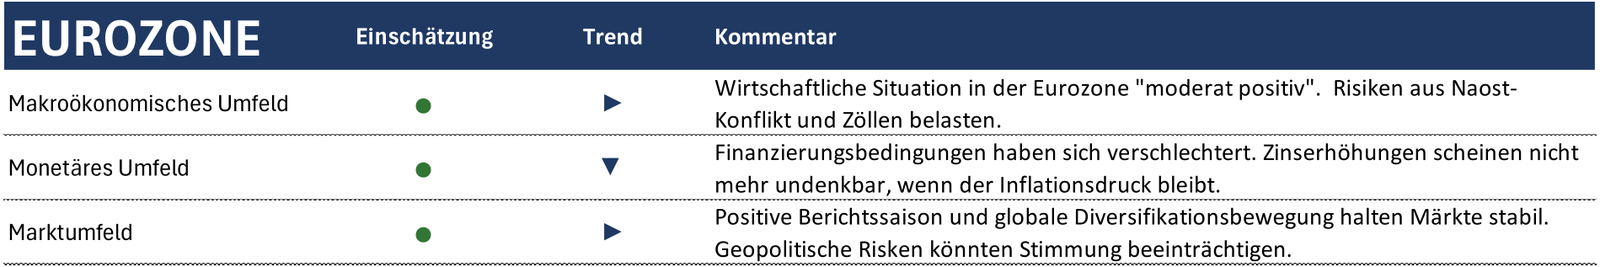
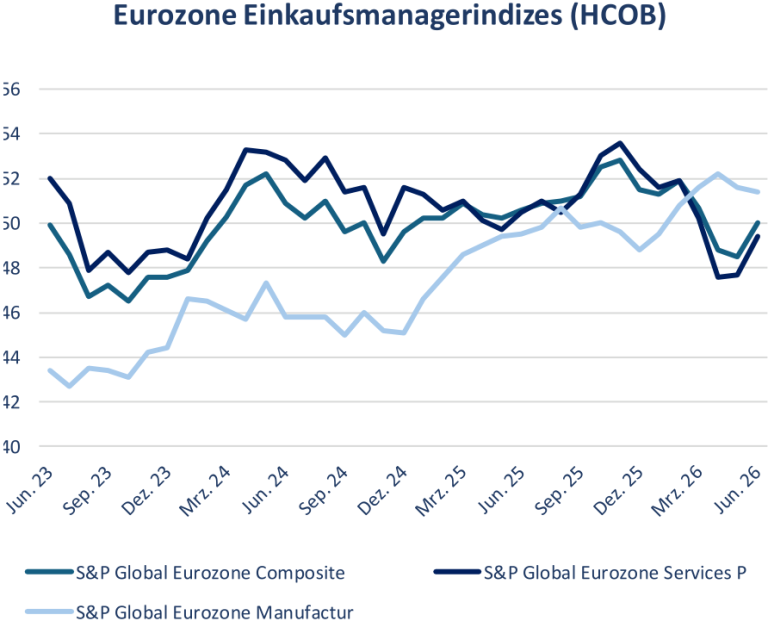
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 07/2026
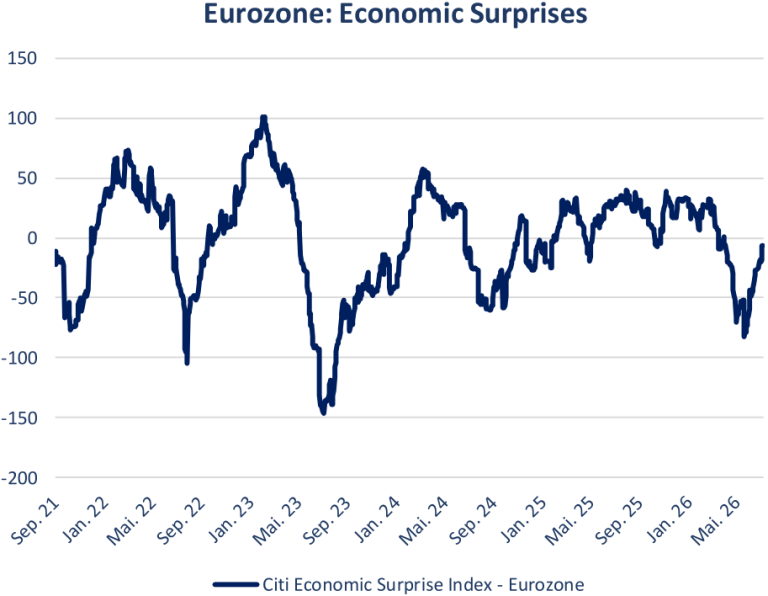
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 07/2026
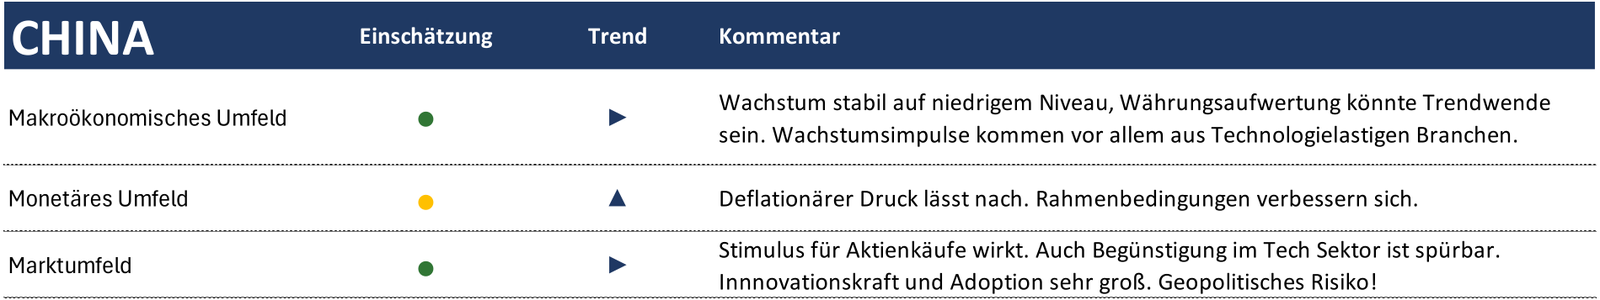
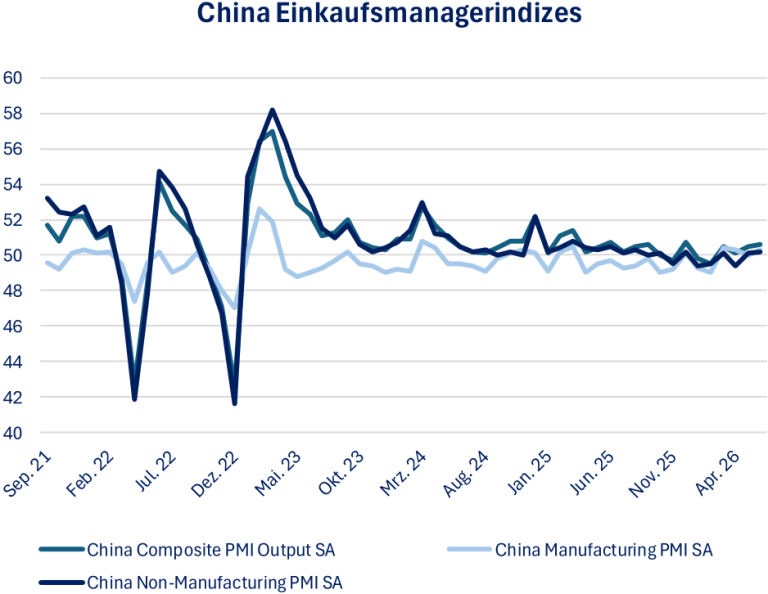
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 07/2026
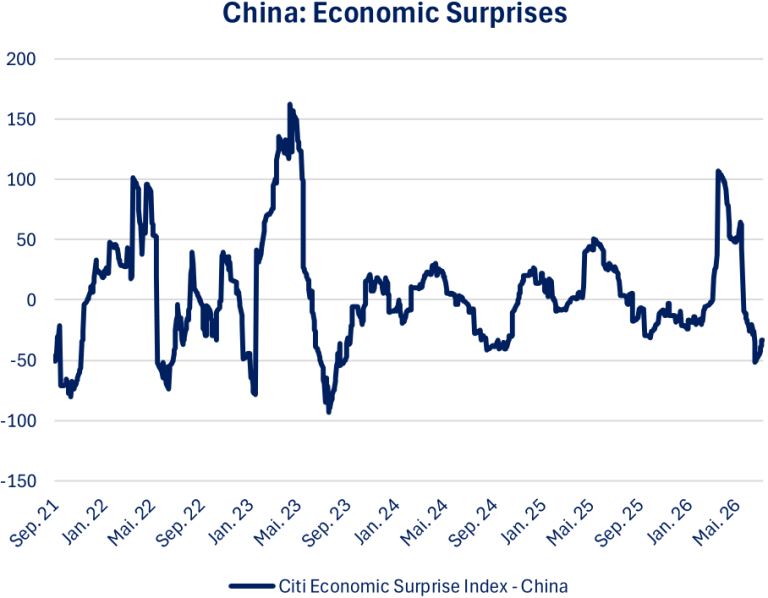
Quelle: Bloomberg LLP, Eigene Berechnungen, Stand 07/2026